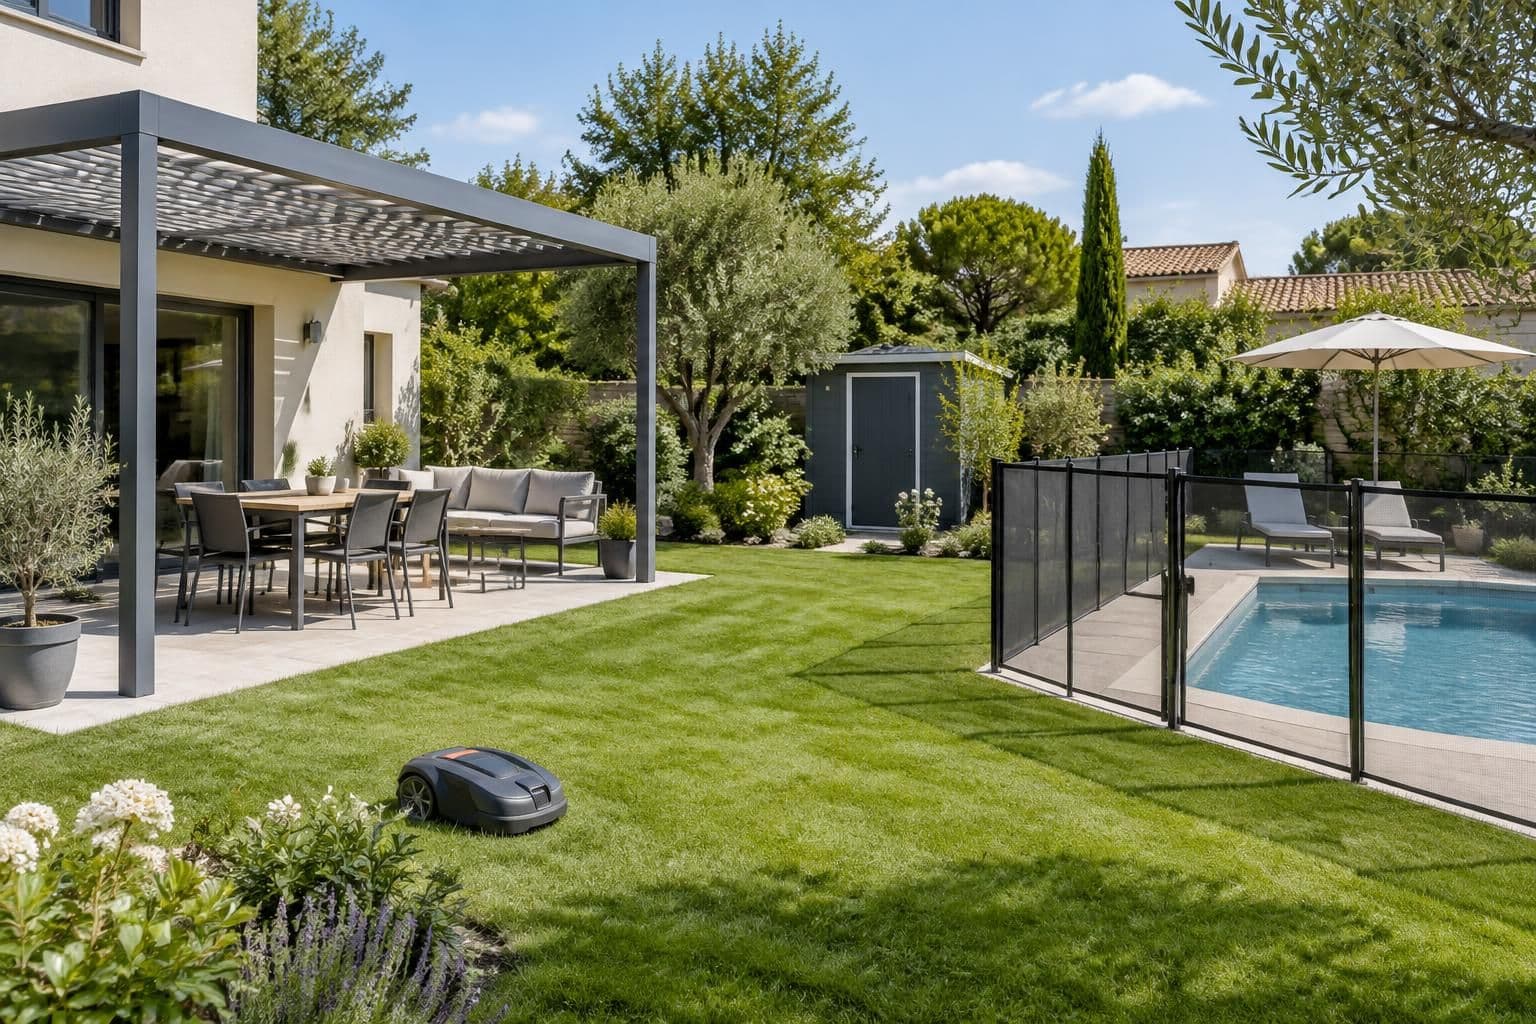
Un salon installé sur la terrasse, une tondeuse robotisée, une pergola et quelques jeux pour enfants représentent vite un investissement important. Pourtant, leur présence sur une propriété assurée ne signifie pas qu’ils bénéficient des mêmes protections que les biens conservés dans la maison. L’assurance habitation ne couvre les équipements de jardin que dans les limites prévues au contrat : nature des installations, événements garantis, emplacement et conditions de sécurité comptent autant que leur valeur.
Pour éviter de découvrir une exclusion après un orage ou un cambriolage, il faut distinguer les constructions, les objets mobiles et les plantations. Prenons le cas fictif de Camille et Julien, qui viennent d’aménager leur terrain : leur démarche montre comment adapter la couverture sans multiplier inutilement les options.
Assurance habitation : quels équipements de jardin faut-il déclarer ?

Camille et Julien pensent d’abord que tout ce qui se trouve derrière leur portail est assuré avec leur maison. Leur contrat distingue pourtant le bâtiment principal, les dépendances, les aménagements fixés au sol et les biens mobiliers. La localisation dans le jardin ne suffit donc pas à déterminer la garantie applicable : la définition contractuelle de chaque catégorie reste décisive.
Dépendances et aménagements extérieurs : une distinction à vérifier
Un garage indépendant ou un abri de jardin peut être considéré comme une dépendance. Une terrasse, un portail, une clôture ou une pergola relèvent souvent des aménagements extérieurs, mais les classements varient selon les assureurs. Certains contrats prennent également en compte la superficie, les matériaux, les fondations et l’usage du bâtiment.

Il n’existe pas de règle générale faisant de tout bâtiment situé à moins de dix kilomètres du domicile une dépendance automatiquement couverte. Une distance maximale peut figurer dans certaines offres, sans constituer une définition universelle. Il faut donc faire confirmer par écrit le traitement d’un garage éloigné ou d’un local situé sur une autre parcelle.
Dans notre exemple, le couple installe un cabanon en bois pour ranger les outils et un petit atelier. Déclarer seulement sa surface ne suffit pas forcément : la présence d’un usage professionnel, de machines coûteuses ou d’un couchage occasionnel peut modifier l’analyse du risque. Une description précise évite qu’un désaccord apparaisse au moment d’un sinistre.
Biens fixes, mobilier extérieur et plantations : dresser un inventaire utile
Les objets mobiles nécessitent une attention particulière. Une table, des fauteuils ou un barbecue transportable peuvent être exclus lorsqu’ils restent dehors, même si les biens mobiliers de la maison sont assurés contre le vol. À l’inverse, un barbecue maçonné peut relever d’une protection consacrée aux installations fixes.
- Constructions et installations fixes : pergola, terrasse, clôture, portail, escalier indépendant et barbecue maçonné.
- Biens mobiles : salon de jardin, parasol, tondeuse, outils et accessoires de cuisson.
- Équipements de loisirs : balançoire, trampoline, portique et jeux installés sur le terrain.
- Aménagements végétaux : arbres, haies, arbustes, massifs et pelouse, selon les définitions retenues.
- Installations aquatiques : bassin d’ornement, fontaine, spa et piscine, souvent soumis à des dispositions particulières.
Pour chaque élément, Camille et Julien notent le prix d’achat, la date d’installation et les caractéristiques principales. Ils photographient les fixations, conservent les factures et relèvent les numéros de série. Cette préparation sert autant à choisir un plafond cohérent qu’à démontrer l’existence et la valeur des biens après un dommage.
Le statut d’occupation compte également. Un locataire peut souhaiter protéger son propre mobilier extérieur sans être propriétaire de la clôture ou du bassin. Il doit alors distinguer ce qui lui appartient, ce qui relève du bailleur et les obligations éventuellement prévues au bail, plutôt que supposer qu’une seule police couvre tous les intérêts.
Enfin, une installation nouvelle mérite un échange avec l’assureur lorsqu’elle modifie le risque déclaré. Transformer un rangement léger en atelier équipé n’a pas les mêmes conséquences que remplacer deux chaises. Le bon inventaire décrit les biens, leur usage et leur emplacement : il prépare une couverture réellement adaptée.
Garantie jardin : comment choisir une extension de garantie adaptée ?
Une fois l’inventaire établi, reste à comprendre ce que le contrat protège déjà. Certaines formules multirisques comprennent plusieurs installations extérieures ; d’autres nécessitent une option dédiée. Le nom commercial d’une garantie jardin ne suffit pas : il faut lire les biens concernés, les événements couverts et les restrictions qui accompagnent chaque protection.
Comparer les garanties de base et les options pour les extérieurs
La souscription d’une couverture spécifique pour les aménagements du terrain n’est généralement pas imposée par la loi. Cela ne supprime pas les obligations d’assurance liées au logement ou au statut d’occupant. Le choix porte ici sur la protection financière des installations, indépendamment des assurances obligatoires qui peuvent exister par ailleurs.
Une extension de garantie peut couvrir uniquement les éléments fixes, tandis qu’une formule plus large ajoute les plantations, les outils et le mobilier. Le vol peut rester exclu ou nécessiter une option distincte. Il faut aussi vérifier si les frais de déblaiement, d’évacuation et de remise en état sont compris dans le plafond annoncé ou bénéficient d’une enveloppe séparée.
| Bien à protéger | Couverture à rechercher | Point décisif à vérifier |
|---|---|---|
| Terrasse et pergola | Aménagements extérieurs ou biens immobiliers déclarés | Fixation, matériaux et événements garantis |
| Salon et outillage | Biens mobiliers extérieurs et protection contre le vol | Couverture à l’air libre ou seulement dans un local fermé |
| Arbres et massifs | Garantie consacrée aux végétaux | Limite par végétal et frais de replantation |
| Abri et contenu | Dépendance déclarée et capital mobilier adapté | Assurance distincte du bâtiment et des objets entreposés |
| Bassin de baignade | Option spécifique à l’installation | Structure, équipements techniques et accessoires inclus |
Plafonds, franchises et vétusté : mesurer la protection réelle
Camille et Julien évaluent leurs équipements à 12 000 euros. Une offre affichant ce montant global semble convenir, mais elle prévoit seulement 1 500 euros pour les objets mobiles et une limite par appareil. Leur tondeuse robotisée et leur salon dépassent déjà ce sous-plafond : le capital total masque donc une protection insuffisante sur les biens les plus exposés.
La franchise représente la part du dommage indemnisable qui reste à leur charge selon les modalités du contrat. Avec un préjudice couvert de 2 000 euros et une franchise fixe de 250 euros, l’indemnité atteint 1 750 euros avant toute autre réduction éventuelle. Une vétusté ou un sous-plafond peut encore diminuer cette somme.
La notion de valeur à neuf mérite également une lecture attentive. Elle peut dépendre de l’âge du bien, de son remplacement effectif et de la présentation d’une facture dans un délai déterminé. Une promesse commerciale de remboursement avantageux ne dispense donc jamais d’examiner les conditions nécessaires pour en bénéficier.
Le délai de carence, lorsqu’il existe, correspond à une période suivant la souscription pendant laquelle certaines garanties ne s’appliquent pas encore. Il ne faut pas le confondre avec le délai de règlement d’un sinistre. Cette distinction devient importante lorsqu’une option est ajoutée peu avant une période de départ en vacances.
Pour comparer les prix, mieux vaut demander plusieurs devis établis sur le même inventaire. Les anciens exemples de tarifs promotionnels ne permettent pas d’anticiper une cotisation actuelle : adresse, exposition, capitaux et franchises influencent le résultat. Une bonne option comble un besoin identifié ; elle ne se choisit pas uniquement pour quelques euros de différence.
Vol en extérieur et dommages climatiques : quelles protections vérifier ?
Un jardin expose les biens à des situations très différentes de celles rencontrées à l’intérieur d’une habitation. Une chaise peut disparaître sans effraction, une branche tomber sur une pergola et une averse de grêle abîmer un équipement technique. Chaque événement doit correspondre à une garantie applicable au bien touché : une protection générale contre les intempéries ne couvre pas nécessairement toutes ces circonstances.
Vol en extérieur : les conditions de rangement font la différence
La protection contre le cambriolage du logement ne s’étend pas automatiquement aux objets laissés sur une terrasse. Certains contrats garantissent le vol en extérieur sous conditions ; d’autres exigent un rangement dans une dépendance verrouillée. Une clôture ou un portail fermé ne remplace pas toujours les mesures prévues pour le local de stockage.
Avant de choisir une tondeuse robotisée, Camille vérifie si elle est couverte pendant son fonctionnement, lorsqu’elle rejoint sa station et lorsqu’elle reste dans le cabanon. Ces trois situations peuvent recevoir un traitement différent. Une exigence d’antivol, de fixation ou de dispositif de localisation peut aussi être prévue pour cette catégorie de matériel.
Les mesures demandées ne sont pas identiques d’un assureur à l’autre. Il n’existe pas d’obligation générale d’installer une alarme pour bénéficier d’une protection contre le vol dans le jardin. En revanche, si le contrat exige une serrure déterminée ou un rangement nocturne, mieux vaut connaître cette condition avant l’achat plutôt qu’après une disparition.
Le vandalisme appelle une vérification distincte. Un portail dégradé, une clôture arrachée et un salon détérioré ne relèvent pas forcément de la même garantie, même si les dommages surviennent au cours d’un seul événement. Les photographies, un éventuel dépôt de plainte et les justificatifs de propriété permettront ensuite de documenter les faits.
Dommages climatiques : distinguer les événements et leurs exclusions
Tempête, grêle, gel et inondation ne sont pas interchangeables dans un contrat. La couverture peut dépendre de critères précis, de la nature des installations et des exclusions applicables. Les objets légers insuffisamment arrimés, les structures fragiles ou les dégâts dus à un défaut d’entretien appellent notamment une lecture attentive.
Après un coup de vent, un arbre tombe sur la pergola de Julien. L’assureur examine la garantie mobilisable, la déclaration de cette construction et les circonstances du dommage. Si l’arbre présentait depuis longtemps un danger manifeste, la question de l’entretien peut entrer dans l’analyse ; la chute ne donne donc pas, à elle seule, une réponse complète sur l’indemnisation.
Pour les végétaux, les frais garantis peuvent concerner l’enlèvement, le dessouchage ou la replantation, avec des limites spécifiques. Ils ne correspondent pas nécessairement à la valeur paysagère d’un arbre ancien. Les maladies, parasites et interventions contre les nids de guêpes sont souvent exclus ou proposés sous forme d’assistance distincte.
Le régime des catastrophes naturelles suppose notamment une reconnaissance officielle et s’applique dans son cadre légal et contractuel. Un arrêté ne transforme pas automatiquement des plantations non assurées en biens couverts. De même, une pelouse desséchée n’est pas systématiquement indemnisée parce qu’un épisode de sécheresse a touché la commune.
La prévention réduit aussi les pertes qui resteraient à la charge du ménage : rentrer les coussins, stabiliser le parasol, entretenir les arbres et protéger les canalisations exposées. Ces gestes ne remplacent pas la police d’assurance, mais limitent les dégâts et facilitent la conservation du matériel. Pour les extérieurs, la protection se joue autant dans la définition du risque que dans les conditions concrètes d’exposition.
Piscine et équipements de loisirs : assurer les installations et les responsabilités
Le bassin de Camille et Julien concentre deux enjeux : réparer une installation endommagée et faire face aux conséquences d’un accident. Ces besoins relèvent de garanties différentes. La protection des biens ne doit jamais être confondue avec la responsabilité civile, qui intervient lorsque les conditions d’engagement de la responsabilité d’une personne assurée sont réunies.
Assurance piscine : déclarer la structure et les équipements techniques
Une option dédiée peut protéger la structure, les canalisations, la pompe, le filtre, le chauffage ou certains accessoires. Rien ne permet cependant de présumer que tous ces éléments sont inclus. Le local technique peut lui-même devoir être déclaré comme dépendance, tandis qu’un robot nettoyeur relève parfois d’une catégorie mobilière distincte.
Les modèles enterrés, semi-enterrés, hors-sol et démontables ne sont pas traités de manière uniforme. Certains assureurs acceptent plusieurs configurations, d’autres limitent leur offre. Il est donc préférable de fournir les caractéristiques exactes du projet, y compris le revêtement, les dimensions, les équipements annexes et la valeur de reconstruction.
Le couple ajoute ensuite une couverture motorisée et un système de chauffage. Ces investissements augmentent la valeur à protéger et introduisent de nouveaux risques techniques. Ils doivent demander si les dommages électriques sont couverts, si une panne mécanique reste exclue et comment sont traités le gel, les fuites ou les frais de recherche de fuite.
Une assurance dommages ne remplace pas non plus les garanties liées aux travaux de construction. Un défaut relevant de la responsabilité d’un professionnel doit être examiné dans ce cadre, selon la nature de l’ouvrage et du désordre. Conserver les devis, procès-verbaux de réception et attestations des entreprises facilite cette distinction.
Sécurité du bassin et responsabilité civile : éviter les automatismes
Les piscines privées enterrées ou semi-enterrées non closes concernées par la réglementation doivent disposer d’un dispositif de sécurité conforme. Les solutions prévues comprennent une barrière, une alarme, une couverture ou un abri répondant aux exigences applicables. Les familles de normes correspondantes sont notamment NF P90-306, NF P90-307, NF P90-308 et NF P90-309.
Le non-respect des obligations peut exposer à une amende pouvant atteindre 45 000 euros. Les conséquences sur l’indemnisation dépendent toutefois du contrat, de la garantie sollicitée et des règles juridiques applicables : l’absence d’un équipement ne permet pas d’affirmer qu’un refus sera systématique. Ces dispositifs ne dispensent jamais de surveiller activement les enfants.
Si un invité se blesse, sa prise en charge au titre de la responsabilité civile n’est pas automatique. Il faut examiner les circonstances, la responsabilité éventuelle de l’assuré, la qualité de tiers de la victime et les exclusions. Les dommages corporels subis par les personnes assurées elles-mêmes ne sont généralement pas indemnisés par leur propre garantie de responsabilité civile.
Une protection individuelle contre les accidents de la vie peut donc répondre à un besoin différent, selon ses conditions d’intervention. Elle ne fait pas double emploi avec la couverture des dommages causés à autrui. Le couple vérifie notamment les personnes assurées et les seuils éventuels d’intervention avant de comparer les offres.
Le raisonnement vaut aussi pour un trampoline ou une balançoire : entretien, ancrage et respect des consignes contribuent à prévenir les accidents. Si un équipement est mis à disposition de voyageurs dans le cadre d’une location saisonnière, cet usage doit être signalé. Une installation correctement déclarée et sécurisée protège mieux le patrimoine comme les personnes qui l’utilisent.
Assurance des équipements de jardin : quelles démarches avant et après un sinistre ?
Une couverture bien choisie reste plus simple à mobiliser lorsque les informations sont à jour. Camille et Julien regroupent désormais factures, photographies et échanges avec leur assureur dans un dossier numérique sauvegardé. La qualité des justificatifs facilite l’examen d’un sinistre, sans remplacer les conditions prévues par le contrat ni garantir à elle seule le remboursement demandé.
Actualiser les déclarations et conserver les preuves d’achat
À chaque investissement important, le couple vérifie si les capitaux et la description des installations restent adaptés. L’achat d’un ensemble de repas haut de gamme, la pose d’une pergola ou l’agrandissement d’un local peuvent justifier une modification. Pour une évolution constituant une aggravation du risque au sens du contrat et de la loi, les obligations déclaratives doivent être respectées.
Une confirmation écrite est préférable à une réponse orale imprécise. Elle permet de retrouver les biens acceptés, les montants retenus et la date d’effet de l’avenant. Attention : ajouter une option après un dommage ne permet pas de couvrir rétroactivement un événement déjà survenu.
Les factures ne sont pas les seuls éléments utiles, mais elles constituent une preuve précieuse. Des photographies datées, un bon de livraison, un relevé bancaire ou une notice portant un numéro de série peuvent compléter le dossier. Pour des biens achetés d’occasion, conserver l’annonce et une attestation de vente aide à établir leurs caractéristiques.
Déclarer les dégâts et comprendre le calcul de l’indemnité
Après un événement, la première étape consiste à sécuriser les lieux sans s’exposer. Il faut ensuite limiter l’aggravation des dommages lorsque cela peut être fait sans danger, puis photographier les éléments touchés. Avant d’évacuer ou de réparer définitivement, demander les consignes de l’assureur permet de préserver les preuves nécessaires à une éventuelle expertise.
Les délais de déclaration doivent être vérifiés dans la police. Ils ne peuvent généralement pas être inférieurs à cinq jours ouvrés pour un sinistre courant et à deux jours ouvrés pour un vol. En matière de catastrophe naturelle, la déclaration doit intervenir au plus tard dans les trente jours suivant la publication de l’arrêté reconnaissant l’événement.
Pour un cambriolage, le dépôt de plainte et l’inventaire des objets manquants complètent le dossier. Après une tempête, des images prises avant le sinistre peuvent montrer l’état de l’installation et son ancrage. Dans les deux cas, les devis de remise en état doivent distinguer les travaux nécessaires des améliorations souhaitées.
L’indemnité dépend ensuite du dommage reconnu, du mode d’évaluation, de la vétusté éventuelle, des plafonds et de la franchise. Une installation achetée 4 000 euros n’entraîne donc pas mécaniquement un remboursement de ce montant. L’expert peut aussi distinguer un élément réparable d’un ensemble qu’il serait nécessaire de remplacer entièrement.
En cas de désaccord, demander le détail du calcul et les clauses appliquées permet d’identifier le point contesté. Une réclamation écrite, puis les voies de recours prévues au contrat, peuvent être utilisées ; une contre-expertise est également envisageable selon les circonstances, avec des frais à vérifier. Un dossier documenté permet de discuter des faits et des montants sur une base précise.
Questions pratiques sur l’assurance habitation et les extérieurs
Le mobilier de jardin est-il automatiquement couvert par l’assurance habitation ?
Non. La couverture dépend des biens désignés, de leur emplacement et des événements garantis. Une protection contre le vol à l’intérieur du logement ne couvre pas nécessairement un salon laissé sur une terrasse. Vérifiez les conditions propres aux objets conservés à l’air libre.
Faut-il déclarer un abri de jardin à son assureur ?
Il faut vérifier s’il entre dans les dépendances déjà déclarées et transmettre ses caractéristiques lorsque le contrat l’exige. La couverture du bâtiment ne signifie pas que son contenu est assuré au même niveau : outils, machines et mobilier peuvent nécessiter un capital distinct.
Une tondeuse robotisée est-elle assurée contre le vol pendant son fonctionnement ?
Cela dépend des dispositions du contrat. Certaines offres couvrent son utilisation dans le jardin, tandis que d’autres limitent la protection au rangement dans un local fermé ou imposent des dispositifs particuliers. Faites confirmer la couverture de l’appareil et de sa station de recharge.
Une piscine hors-sol peut-elle être assurée ?
Oui, certains contrats acceptent les modèles hors-sol, mais cette possibilité n’est pas générale. Précisez le type de structure, son caractère démontable et la valeur de ses accessoires. La garantie dédiée aux bassins enterrés ne s’étend pas nécessairement à cette configuration.
La responsabilité civile rembourse-t-elle tous les accidents dans le jardin ?
Non. Elle intervient pour des dommages causés à des tiers lorsque la responsabilité d’une personne assurée est engagée, dans les limites contractuelles. Les blessures subies par l’assuré lui-même ou par certaines personnes de son foyer nécessitent l’examen d’une protection corporelle distincte.